
THBB Başkanı Yavuz Işık: "2025’te İnşaatta Başlayan Toparlanma Eğilimi 2026’da Kalıcı Büyümeye Dönüşebilir"
- 23 Aralık 2025
- İş Dünyası
- Durum: Genel
- Dergi: 1771
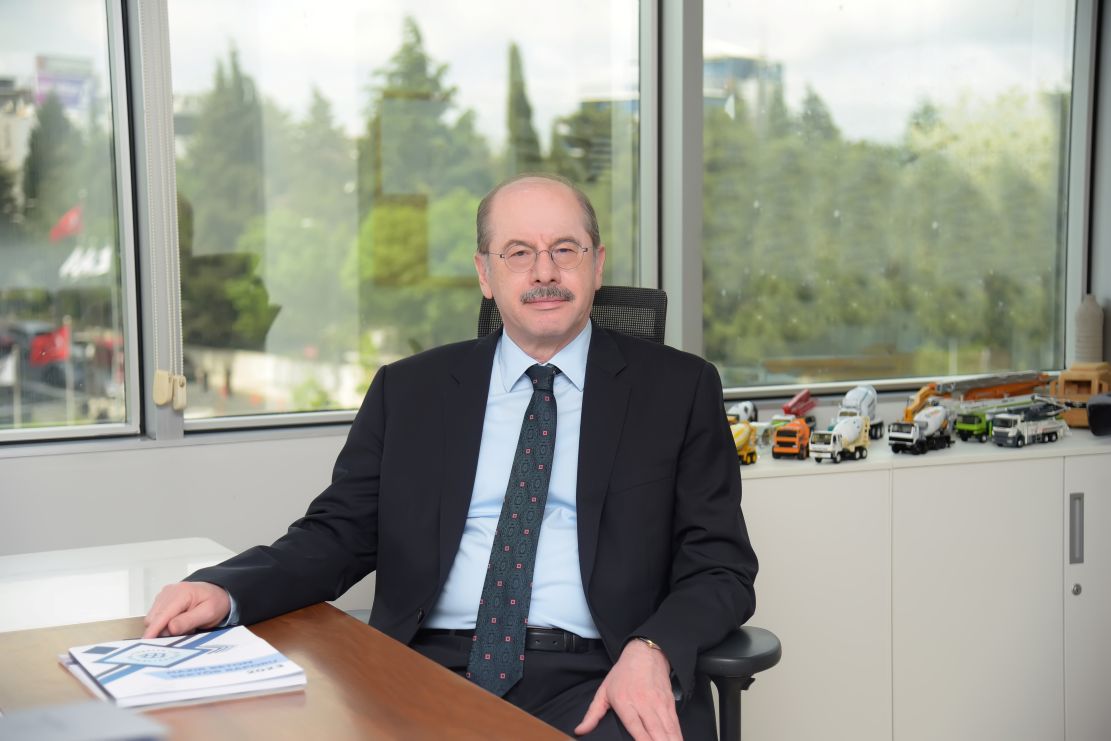
Türkiye Hazır Beton Birliği (THBB) Yönetim Kurulu Başkanı Yavuz Işık, Yatırımlar Dergisine özel yaptığı açıklamasında "2025’te inşaatta başlayan toparlanma eğilimi, doğru para politikası ve fiyat istikrarının sürdürülmesiyle 2026’da kalıcı büyümeye dönüşebilir." dedi.
Yavuz Işık'ın Türkiye ekonomisinin 2025 yılı görünümünü ve 2026’ya yönelik beklentilerini paylaştığı, inşaat sektörünün 2025’te büyüdüğünü ve bu durumun 2026’da kalıcı büyümeye dönüşme potansiyelini vurguladığı yazının tam metni şöyle belirlendi:
"2025 yıl sonu itibarıyla Türkiye ekonomisi, bir yandan pozitif büyümeyi sürdürürken diğer yandan enflasyon, bütçe dengesi ve finansman koşulları kaynaklı kırılganlıkları beraberinde taşıyan “ılımlı ama hassas” bir dengelenme sürecindedir.
TÜİK verilerine göre Türkiye ekonomisi 2025’in ikinci ve üçüncü çeyreğinde yıllık yaklaşık yüzde 3,5–5 bandında büyümüş, iç talep ve ihracat büyümeyi desteklemeye devam etmiştir. İnşaat sektörü üçüncü çeyrekte yıllık yüzde 13,9 artışla büyümeye en güçlü katkıyı veren sektör olmuştur. İnşaat ve hizmetler ön plana çıkarken, sanayi tarafında daha sınırlı ama pozitif bir katkı söz konusudur. İşsizlik oranı ekim 2025 itibarıyla yaklaşık yüzde 8,5 seviyesine gerileyerek son yıllara kıyasla nispeten daha düşük bir seviyede seyretmekte, ancak genç ve kadın işsizliği yüksekliğini korumaktadır.
Kasım 2025 itibarıyla yıllık TÜFE enflasyonu yaklaşık yüzde 31 düzeyine gerileyerek yılın başına göre anlamlı bir düşüş göstermiş, ancak hâlâ yüksek bir seviyede kalmıştır. TCMB, 2025 boyunca politika faizini önce sert biçimde artırmış, ardından son toplantılarda sınırlı indirimlerle faizi yüksek düzeylerde tutarak “veri odaklı ve ihtiyatlı” bir duruş benimsemiştir. Bu çerçevede enflasyonda kalıcı iyileşme teyit edilmeden para koşullarında hızlı ve güçlü bir gevşeme öngörülmemektedir.
Merkez Bankası gıda ve hizmet enflasyonunun toplam enflasyon üzerindeki baskısını özellikle vurgulamaktadır. Ana eğilimde yavaşlama korunmakla birlikte, hizmet fiyatlarının katılığı ve gıda kaynaklı oynaklık enflasyon patikasında belirsizlik yaratmaya devam etmektedir. Bu görünüm, para politikasının gevşeme adımlarının sınırlı ve kademeli ilerlemesi gerektiğine işaret etmektedir.
GSYH büyümesinin ılımlı seyri, enerji fiyatlarındaki görece istikrar ve turizm gelirleri sayesinde cari dengede yıl içinde kısmi bir iyileşme gözlenmiştir. Buna rağmen yüksek finansman ihtiyacı nedeniyle dış borç çevirme kapasitesi ve küresel risk iştahı, ekonomi üzerindeki temel kırılganlık kanallarından biri olmaya devam etmektedir. Brüt rezervler 2025’te artış eğilimi gösterse de, swap ve altın kompozisyonu nedeniyle rezerv kalitesine ilişkin tartışmalar sürmektedir.
Türkiye’nin 5 yıllık CDS primi 2025 yıl sonuna doğru 230–240 baz puan bandına gerileyerek 2018’den beri görülen en düşük seviyelere inmiş durumdadır. 2022’de 800 baz puanın üzerine çıkan CDS’le kıyaslandığında, bugün 230’lar civarı seviye risk algısında çok belirgin bir iyileşmeye işaret etmektedir. Buna rağmen 200 baz puanın altına inememiş olması, Türkiye’nin hâlâ “gelişmekte olan, orta riskli” bir profil olarak fiyatlandığını, yani tamamen düşük riskli bir ülke kategorisine geçmediğini göstermektedir. CDS’in kalıcı olarak daha da düşmesi için enflasyonda kalıcı gerileme, rezerv kalitesinin güçlenmesi, bütçe açığının daralması ve siyasi/jeopolitik belirsizliğin sınırlanması kritik olacaktır.
Küresel ölçekte ABD’de faiz indirim beklentileri güçlenirken, enflasyonun ılımlı seyri ve istihdamdaki yavaşlama piyasalarda destekleyici bir hava oluşturmaktadır. Avrupa’da ise ECB’nin faizleri sabit tutması bölgesel finansal koşulların istikrarını korumayı hedeflemektedir. Türkiye gibi gelişmekte olan ülkeler açısından küresel para politikalarındaki bu daha yumuşak tonlama, sermaye akımları ve borçlanma maliyetleri üzerinde olumlu bir zemin yaratabilecek olmakla birlikte, iç siyasi ve ekonomik dinamikler küresel fırsatların ne ölçüde değerlendirilebileceğini belirleyecektir.
2025 sonunda tablo; büyümenin devam ettiği, işsizliğin görece aşağı geldiği ancak enflasyonun hâlâ yüksek, bütçe açığının geniş, finansman koşullarının sıkı olduğu karma bir görünüm sunmaktadır. 2026 için temel senaryoda, enflasyonda düşüş eğiliminin korunması ve küresel finansal koşullardaki yumuşamanın sermaye akımlarını desteklemesi hâlinde, büyümenin ılımlı tempo ile devam ettiği; para politikasında ise temkinli ve kademeli bir gevşeme alanının oluştuğu bir patika öne çıkmaktadır.
Bu öngörülerimiz altında 2025’te inşaatta başlayan toparlanma eğilimi, doğru para politikası ve fiyat istikrarının sürdürülmesiyle 2026’da kalıcı büyümeye dönüşebilir. İnşaat sektörü, tarihsel olarak ekonominin lokomotiflerinden biri olmuştur. Eğer enflasyonla mücadelede hızlı adımlar atılır ve kararlılık korunursa, faizlerde kontrollü bir gevşeme sağlanırsa, sektör yeniden hem büyümenin hem istihdamın itici gücü hâline gelecektir."
https://www.linkedin.com/feed/update/urn:li:activity:7409228625352417280